华尔街突然大反攻!AI巨头亮出1304%惊人增速,英伟达飙升、油价急跌,超级风暴周来了
 2026-10-27 01:15:43
FX168财经报社(北美)讯 全球金融市场周一(10月26日)迎来戏剧性转折!在连续两周遭遇抛售后,美国科技股突然强劲反弹,人工智能巨头Anthropic正式提交上市申请,重新点燃华尔街对AI投资的热情。英伟达、美光科技和博通等芯片巨头集体上涨,纳斯达克指数领跑美股。与此同时,中东外交斡旋推动国际油价回落,黄金重新站上4000美元,而比特币仍在8万美元关键关口附近挣扎。
然而,这场反弹背后仍隐藏着诸多不确定因素。本周,163家标普500指数成分股公司将公布季度财报,微软、亚马逊和谷歌母公司Alphabet等科技巨头即将接受市场检验。美联储周三的利率决定同样备受关注,而11月3日美国中期选举临近,也让投资者对未来政策走向保持警惕。在AI投资热潮、通胀压力和地缘政治风险交织之下,华尔街正迎来决定市场下一阶段走势的关键一周。
Anthropic上市引爆市场,AI交易突然重获生机
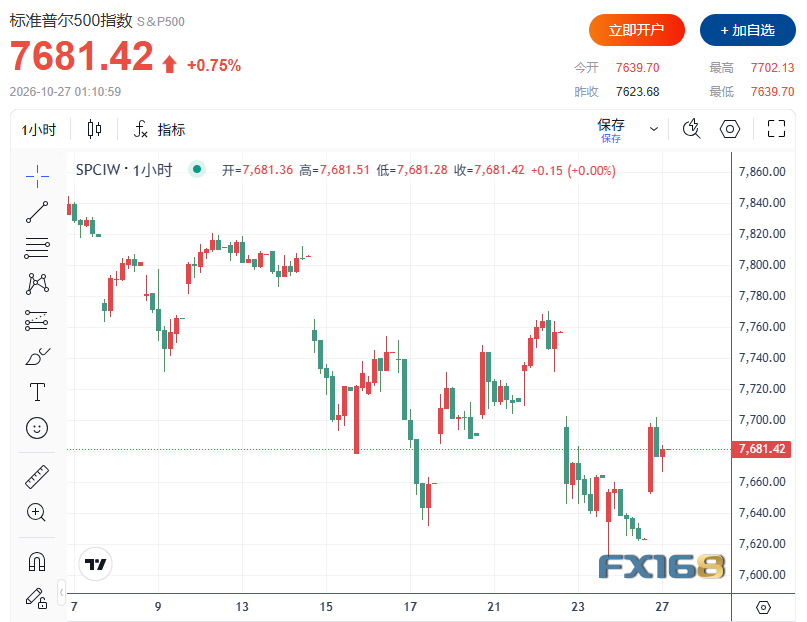
美股周一全线上涨。盘中,道琼斯工业平均指数上涨约126点,涨幅0.2%;标普500指数上涨0.7%,纳斯达克综合指数则攀升1%。在此前连续两周下跌之后,科技板块成为推动市场反弹的主要力量。
最重要的催化剂来自人工智能公司Anthropic。该公司周一正式向美国证券交易委员会(SEC)提交首次公开募股(IPO)申请,计划以股票代码“ANT”在纳斯达克上市。根据招股文件,Anthropic今年上半年实现营收162.9亿美元,较去年同期的11.6亿美元暴增1304%。这一惊人的增长速度令市场重新聚焦人工智能产业的商业化潜力,尽管公司仍面临巨额投入和盈利能力方面的挑战。
Freedom Capital Markets首席市场策略师杰伊·伍兹(Jay Woods)表示,市场迫切需要这样的消息提振信心,就像此前SpaceX带来的市场热情一样。他认为,Anthropic上市有望吸引大量投资者关注,因为市场已经对这一事件期待已久。
不过,Anthropic目前仅提交上市申请,发行规模、定价区间和正式上市时间尚未最终确定。其上市计划虽然重新激发了投资热情,但并不意味着AI行业围绕估值和盈利能力的争议已经消失。
芯片股集体爆发,科技板块能否走出熊市?
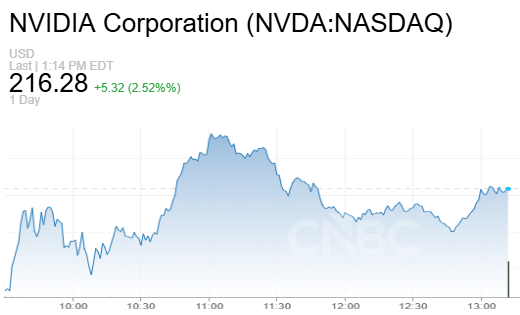
在Anthropic上市消息刺激下,半导体板块成为周一最亮眼的市场焦点。iShares半导体ETF(SOXX)盘中上涨超过3%,英伟达上涨2.6%,美光科技上涨2%,博通上涨2.2%,AMD则上涨1.1%。此前备受资金压力困扰的AI云计算企业也出现反弹,CoreWeave上涨4.7%,Nebius Group上涨约2%。
这一轮上涨尤其引人关注,因为半导体板块此前已经遭遇严重调整。SOXX较历史高点回落约25%,仅10月份就累计下跌约13%,技术上仍处于熊市区间。过去数周,投资者越来越担心大型科技企业在数据中心和AI计算基础设施上的巨额支出难以持续,相关股票因此承受明显抛售压力。
周一的反弹显示,投资者并未完全放弃AI投资主题,但市场对不同企业的前景仍存在分歧。Meta当天宣布计划筹集950亿美元支持人工智能投资,马斯克旗下SpaceX则完成了规模达400亿美元的AI芯片相关债务融资。与此同时,马斯克警告,超过200家新型AI云服务企业可能面临严重生存危机,凸显行业内部的资本实力差距正在扩大。
对于投资者而言,当前最核心的问题已经不再是AI需求是否增长,而是哪些企业能够在巨额投入之后真正实现盈利。大型科技公司拥有相对充裕的现金流和融资渠道,而高度依赖外部资金的AI基础设施企业,则可能在融资环境收紧时面临更大的经营压力。
中东局势出现缓和希望,国际油价从高位回落
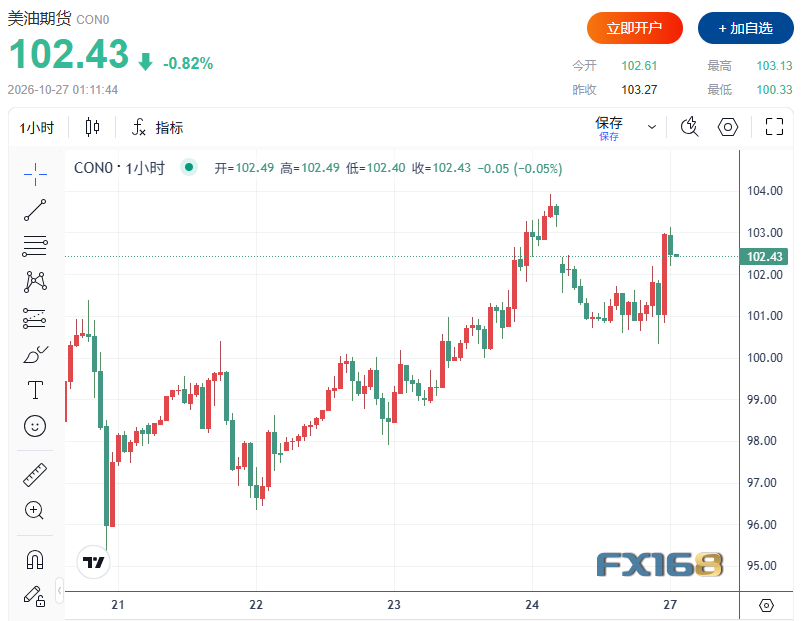
除了科技股上涨,国际油价回落也为美股提供了支撑。受中东外交努力推动,周一原油市场从上周高位有所降温。盘中较早时段,美国WTI原油期货下跌超过2%,至每桶100.33美元附近,布伦特原油期货则下跌约1.8%,至每桶114.57美元。
不过,能源市场波动依然剧烈,不同时段报价出现明显差异。此前,布伦特原油一度回升至每桶117美元附近,反映出投资者对中东能源供应中断风险仍高度敏感。上周,随着美国与伊朗可能再次发生军事冲突的消息传出,布伦特原油曾升至4月以来最高水平。
周一,沙特国防大臣哈立德·本·萨勒曼亲王前往德黑兰,与伊朗总统佩泽希齐扬及国家安全委员会高级官员举行会谈。巴基斯坦陆军参谋长穆尼尔和土耳其情报部门负责人卡林也参与相关磋商,试图缓解地区紧张局势。
此前,也门胡塞武装声称袭击了沙特首都利雅得的主要机场及能源设施,沙特方面则表示成功拦截了更多导弹和无人机。尽管沙特主要机场已于周日部分恢复运营,但持续袭击仍令市场担忧该国石油生产、炼油和出口基础设施可能遭受进一步破坏。
Gallo Partners首席投资官迈克尔·阿尔法罗(Michael Alfaro)估计,当前地缘政治不确定性已为国际原油价格增加约每桶20美元的风险溢价。他警告,一旦沙特东西输油管道或更多炼油设施遭到严重袭击,油价可能进一步飙升;但如果布伦特原油持续突破每桶120美元,过高的能源成本也可能开始明显抑制全球需求。相比短期原油供应中断,炼油能力受损可能造成更持久的影响,甚至延续至2027年以后。
美联储决议倒计时,12月加息预期仍是最大悬念
本周另一项重要市场风险来自全球央行政策。美国美联储、欧洲央行和日本央行均将在本周公布利率决定,市场普遍预计三者暂时维持利率不变,但未来进一步收紧政策的可能性仍未被排除。
根据芝商所FedWatch工具数据,交易员预计美联储周三维持联邦基金利率目标区间在3.75%至4.00%不变的概率约为90%。然而,市场对12月再次加息的预期依然高企,部分时段的定价显示加息概率已超过80%。这意味着,即使美联储本周按兵不动,主席沃什的政策表态仍可能引发美元、美债收益率和全球风险资产的剧烈波动。
值得注意的是,华尔街对未来利率路径的判断并不一致。花旗经济学家认为,如果美国股市持续遭遇AI板块引发的抛售,美联储可能转向更加温和的立场,甚至使9月份的25个基点加息成为本轮周期唯一一次加息。相比之下,部分其他机构仍认为通胀压力过高,美联储可能需要在12月继续采取行动。
除了美国,市场还预计加拿大央行和新西兰联储本周可能加息,而欧洲央行则需要面对法国财政风险重新升温带来的挑战。上周法国政府债券遭到抛售,法国债务风险溢价升至2011年欧洲主权债务危机以来最高水平。虽然穆迪维持法国信用评级不变,推动法国国债周一反弹,但市场对法国财政状况和政治局势的担忧并未完全消失。
黄金重返4000美元,比特币却在关键成本线挣扎
在股市反弹和油价回落的同时,黄金周一也出现逢低买盘。现货黄金盘中上涨约0.3%,至每盎司4007.57美元,12月交割的美国黄金期货上涨0.4%,至4021.80美元。此前,现货黄金上周五一度跌至3975美元,创下7月20日以来最低水平。
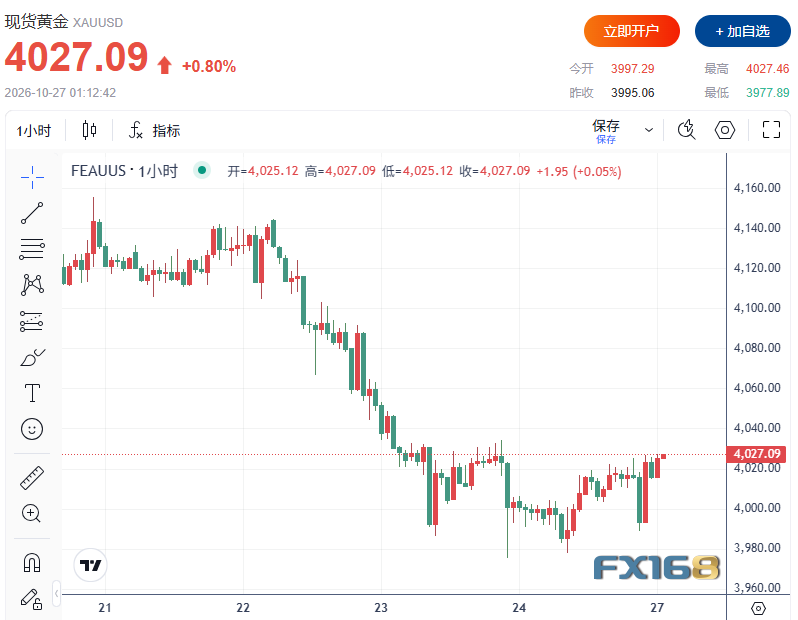
StoneX高级市场策略师鲍勃·哈伯科恩(Bob Haberkorn)表示,原油价格回落减轻了市场对通胀的担忧,同时部分投资者趁低买入黄金,为金价提供支撑。他预计,在美联储公布政策决定之前,黄金可能继续围绕4000美元关口窄幅震荡。投资者还将密切关注周四公布的美国个人消费支出(PCE)物价指数,以寻找通胀和利率前景的新线索。
相比黄金,加密货币市场仍显疲弱。比特币周一徘徊在8万美元附近,部分时段交投于79560美元左右,较历史高点126080美元回落约36.9%。这一价格区域之所以受到市场高度关注,是因为它接近华尔街部分主要比特币投资者的平均持仓成本。
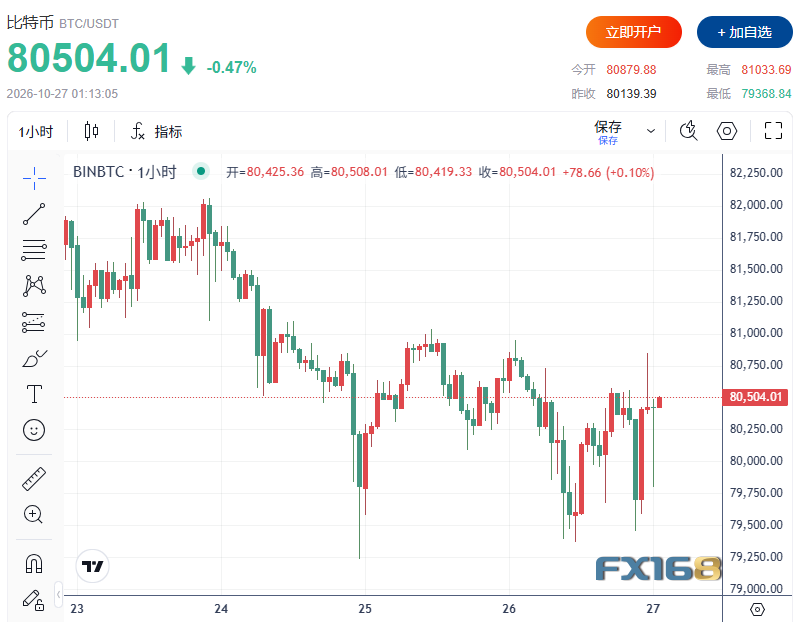
根据区块链数据分析机构Glassnode的估算,美国现货比特币ETF持仓的平均成本约为81500美元,而企业财库投资者的平均成本则接近8万美元。这意味着,比特币近期的下跌已经使大量机构持仓接近盈亏平衡线。
资金流向同样显示市场趋于谨慎。美国现货比特币ETF在10月22日净流出约6.355亿美元,次日又流出约1.379亿美元。与此同时,企业购买比特币的速度也有所放缓。作为大型企业比特币持有者,Strategy在截至10月25日的一周内没有新增购买。
从技术层面来看,比特币若无法守住8万美元附近支撑,下一个值得关注的成本参考位约为77600美元。反之,如果价格能够重新突破81500美元至81800美元区域,并伴随ETF资金重新流入,则可能有助于改善市场情绪。由于比特币今年与科技股的联动有所增强,AI板块能否持续反弹,也可能成为影响加密货币走势的重要变量。
超级财报周来袭:华尔街真正的大考才刚刚开始
尽管周一的市场反弹暂时缓解了投资者对AI泡沫的担忧,但华尔街接下来仍将迎来密集考验。本周共有163家标普500指数成分股公司计划公布第三季度业绩,其中微软、Alphabet和亚马逊等科技巨头的表现尤为关键。此前Meta公布的财务数据已经引发市场对AI巨额资本开支及自由现金流的担忧,因此投资者将更加关注大型科技公司能否证明AI投入正在转化为实际收入和利润。
与此同时,美联储周三的政策决定、周四美国PCE通胀数据,以及11月3日中期选举前不断变化的地缘政治局势,都可能改变投资者对未来利率、美元和风险资产的预期。
目前来看,全球金融市场正在呈现出一种复杂而矛盾的局面:AI巨头上市重新点燃科技股热情,但庞大的资本开支仍让投资者不安;中东外交努力推动油价回落,但地区军事冲突尚未真正平息;黄金重新站上4000美元,比特币却仍在机构持仓成本附近苦苦挣扎。
对于华尔街而言,周一的上涨或许是一次重要的信心修复,但能否真正扭转此前的市场调整,仍取决于本周科技巨头财报、美联储政策信号以及中东局势的下一步发展。AI投资故事再次吸引资金回流,而决定这场反弹能走多远的关键考验,才刚刚开始。