“街头血流成河时买入”?美股暴跌后,恐慌指标释放罕见看涨信号
 2026-11-07 02:33:38
FX168财经报社(北美)讯 华尔街有一句老话:一场真正的抛售,往往能让交易者变成投资者。另一句更经典的说法则是,“当街头血流成河时买入”。在经历周四的大跌后,这两句话似乎再次成为市场焦点,因为历史数据正在释放一个颇具反差的信号——当恐慌指数从低位突然暴涨时,美股中期表现往往并没有想象中那么糟。
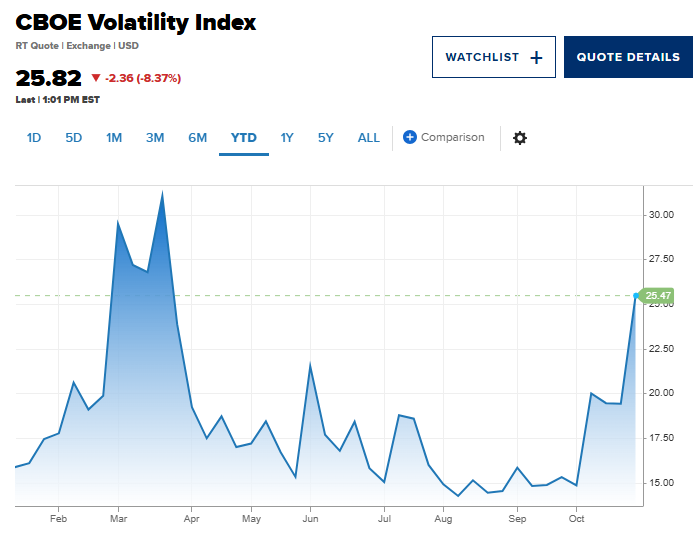
周四,美股遭遇猛烈抛售,芝加哥期权交易所波动率指数VIX从16.6一口气飙升至28.2,单日上涨超过11点,创下自2025年4月关税冲击周以来最大的单日跳升之一。VIX素有“华尔街恐慌指数”之称,其急剧上升通常意味着投资者正在大举买入避险期权,对未来市场波动的担忧迅速升温。
历史数据显示恐慌过后往往迎来修复
Bespoke Investment Group的统计显示,自1990年以来,当VIX从20以下的低位单日上涨至少5点时,一共出现过19次。令人意外的是,这些极端波动事件之后,标普500指数三个月后的回报中位数达到4.2%,六个月后的回报中位数则为4.8%。
从胜率来看,这一信号同样值得关注。在这些历史案例中,标普500三个月后上涨的概率约为68%,六个月后上涨的概率更达到79%。换句话说,虽然恐慌指数突然飙升通常意味着市场正处在最难熬的时刻,但从中期来看,这种极端恐慌往往更接近阶段性机会,而非一轮长期下跌的起点。
Bespoke联合创始人Paul Hickey将这种情形比作夏季雷暴。他表示,这类从平静状态突然出现的波动率飙升,就像夏天突然袭来的雷阵雨,天空会迅速变暗、狂风骤起,但最响的雷声和最刺眼的闪电通常不会持续太久。
短期风险仍未消失
不过,历史数据并不意味着市场会立刻止跌。Bespoke的统计显示,在类似VIX急升之后一个月,标普500回报中位数虽然仍为正的2.1%,但平均回报却为负0.4%,主要原因是少数极端事件曾在之后继续引发大幅下跌。
其中最典型的例子包括1990年的市场波动,以及2020年2月24日。当时新冠疫情引发的全球市场抛售才刚刚开始,VIX的飙升并没有立即标志底部,而只是更大规模下跌的前奏。
这也意味着,从历史规律来看,剧烈恐慌更可能为未来三到六个月创造机会,但在未来几周内,市场仍然可能保持高波动,甚至再次出现大幅下探。
周四跌势在历史上极为罕见
周四的抛售强度本身也相当罕见。根据市场统计账号OddStats的数据,在周四之前,美股历史上仅出现过12次标普500单日下跌至少4%、同时纳斯达克100指数下跌至少6%的情况。
这些极端事件中,包括2025年4月关税冲击期间的一次,以及2020年疫情暴发期间的三次。换句话说,周四的市场表现已经进入历史级波动范畴,而不仅仅是一次普通调整。
科技股的波动尤其剧烈。纳斯达克100指数录得自2020年3月以来最差单日表现,而专门衡量纳斯达克波动率的VXN指数单日飙升超过13点至38.3,创下2025年4月11日以来最高水平。
芯片股遭遇极端抛售
半导体板块成为这轮抛售的重灾区。VanEck Semiconductor ETF一度跌至其资产净值以下,这种情况通常只会在市场出现极端流动性压力或投资者集中抛售时出现。
期权市场的数据也显示,投资者的情绪明显偏向悲观。周四该ETF共有约90万份期权成交,其中约67万份为看跌期权。当天总计约17亿美元的期权权利金交易中,约15亿美元来自看跌期权,显示投资者仍在大举押注半导体板块继续下行或利用期权进行对冲。
这也说明,尽管周五部分科技股已经展开反弹,但市场情绪远未恢复正常。投资者仍在为进一步下跌支付高昂的保护成本,科技股特别是半导体板块仍处于高度敏感状态。
真正的关键在未来3至6个月
从历史经验来看,VIX突然从低位暴涨并不意味着市场已经见底,但往往意味着风险与机会开始发生明显变化。当恐慌情绪达到极端水平后,继续大规模抛售的空间通常会逐渐缩小,而中长期投资者开始获得更有吸引力的入场价格。
因此,当前最值得关注的并不是周五美股能否立即收复全部失地,而是这轮剧烈波动究竟会演变成类似2020年的持续性危机,还是像多数历史案例一样,在经历短期震荡后逐渐恢复。
如果历史规律再次发挥作用,那么周四这场令投资者恐慌的暴跌,可能反而成为未来几个月回头看时,一个相当重要的市场转折点。